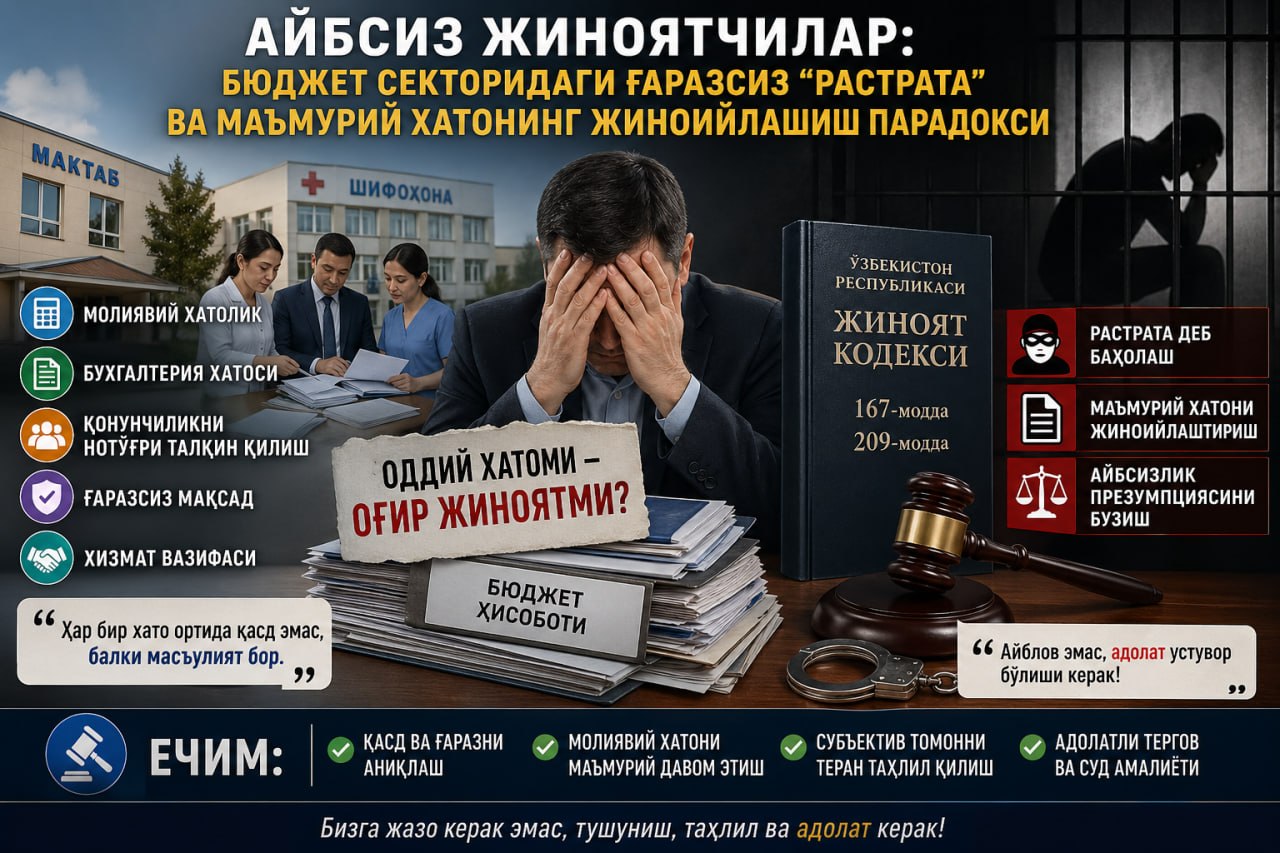
Сўнгги вақтларда бюджет ташкилотлари (мактаблар, тиббиёт бирлашмалари ва бошқа давлат муассасалари) раҳбарларига нисбатан ҳуқуқни муҳофаза қилиш органлари томонидан Ўзбекистон Республикаси Жиноят кодексининг 167 ва 209-моддаларини қўллаш амалиётида хавотирли бир тенденция кузатилмоқда.
Таҳлиллар шуни кўрсатмоқдаки, қўл остидаги ходимларга иш ҳақи ва устамалар ҳисобланишида йўл қўйилган оддий молиявий хатоликлар, бухгалтериядаги ноаниқликлар ёки мураккаб қонунчилик нормаларини нотўғри талқин қилиш ҳолатлари тизимли равишда "растрата йўли билан талон-торож қилиш" ва "мансабдорлик сохтакорлиги" сифатида баҳоланмоқда.
Бундай ёндашув жиноят ҳуқуқининг фундаментал принципларига зид бўлиб, тергов ва суд органлари томонидан қилмишнинг иқтисодий табиати ва унинг субъектив томонини (қасд ва ғаразли мақсад) етарлича таҳлил қилмасдан туриб айблов ҳукмларини чиқариш тенденцияси кучайиб бораётганини англатади.
Бу тенденциянинг хавфли жиҳати шундаки, тергов ва суд органлари "молиявий хатолик" ва "жиноий қасд" тушунчалари ўртасидаги фарқни йўқотмоқда.
Субъектив томоннинг етишмовчилиги: 167-модда (Растрата) учун шахсда давлат мулкини бошқа шахсларни бойитиш бўйича тўғри қасд ва ғаразли мақсади бўлиши шарт.
Амалиётдаги хатолик: Агар маблағлар ходимларга ойлик иш ҳақи ҳисоблашдаги бухгалтерия хатоси ёки қонунчиликни нотўғри талқин қилиш натижасида ортиқча тўланган бўлса, бу ерда жиноий ғараз мавжуд эмас. Бундай ҳолатлар иқтисодий жиноят эмас, балки маъмурий бошқарувдаги нуқсон ҳисобланади. Ваҳоланки, тергов органлари ҳар қандай ортиқча тўловни "растрата" деб баҳоламоқда.
Хизмат вазифаси ва қарор қабул қилиш: Масалан, мактаб директори устамаларни белгилашда Низомда кўрсатилган коллегиал Ишчи гуруҳ қарорларига таянади. Агар комиссия аъзолари баҳолашда техник хатога йўл қўйган бўлса-ю, лекин маблағлар ҳақиқатда ишлаётган ходимларга берилган бўлса, бу "талон-торож" табиатига зид келади.
Субъектив белгиларнинг аҳамияти: Айбланувчининг ҳаракатларида ғаразли мотив аниқланмаган ҳолда уни 167-модда билан айблаш — жиноят ҳуқуқининг айбсиз жиноят йўқ принципини қўпол равишда бузиш ҳисобланади.
209-модда бўйича жавобгарлик учун шахс расмий ҳужжатларга била туриб сохта маълумотлар киритган бўлиши керак.
Техник хато ва сохтакорлик: Бухгалтерия ҳисоб-китобидаги хатоликлар ёки ҳужжатларни Низом талабларига мувофиқ бўлмаган тарзда тўлдириш "била туриб сохталаштириш" деб аталмайди. Бу шунчаки хизмат вазифасига совуққонлик билан қараш ёки етарли малакага эга эмаслик натижаси бўлиши мумкин.
Бюджет ташкилоти раҳбарининг ортиқча тўланган ҳар бир сўм учун "жиноятчи" тамғасини олиши шунчаки ҳуқуқий хато эмас, бу тизимли фожиадир. Молиявий хатолик ва жиноий ғараз ўртасидаги чегаранинг йўқолиб бориши жамиятда "ташаббус қўрқуви"ни пайдо қилмоқда.
Биз унутмаслигимиз керакки, ҳар бир айблов ҳукми ортида нафақат рақамлар, балки йиллар давомида шаклланган профессионал обрў, оилавий хотиржамлик ва инсон тақдири ётибди. Ғаразсиз растрата мантиқий абсурддир. Агар биз оддий бухгалтерия хатосини оғир жиноятга тенглаштиришда давом этсак, эртага мактабларда дарс берадиган, шифохоналарда даволайдиган фидойи раҳбарларни топ олмай қолишимиз мумкин..